Prenons un exemple. Vous recevez la facture d’un fournisseur : même adresse, même signature, même commande. En bas, une seule phrase : « Nous avons changé de banque, merci de régler sur le nouveau RIB ci-joint. » Ou bien la même chose arrive par courrier, sur papier à en-tête. Vous payez, et deux semaines plus tard le fournisseur vous demande pourquoi sa facture n’est toujours pas réglée.
C’est la fraude au virement par faux RIB : l’escroc se fait passer pour quelqu’un que vous comptiez payer de toute façon et ne change qu’une chose, l’IBAN, c’est-à-dire le numéro du compte du bénéficiaire. Selon le rapport d’activité 2025 de Cybermalveillance.gouv.fr, les demandes des entreprises et des associations liées à cette fraude ont augmenté de 93 %, et elle entre pour la première fois dans le top 3 des menaces qui les visent : 13,5 % de toutes leurs demandes d’assistance. La bonne nouvelle : un seul appel suffit à s’en protéger, à condition de le passer au bon numéro.
Pas le temps de vous en occuper ?
En une heure de consultation de démarrage, nous passons en revue la façon dont vous recevez factures et coordonnées bancaires, le point faible de votre messagerie et de votre site, et ce qu’il faut corriger en premier. À partir de 49 € HT. Si vous préférez le faire vous-même, tout est expliqué étape par étape ci-dessous.
Pourquoi ce message a l’air authentique
Souvent, il l’est, à une ligne près. D’après Cybermalveillance, tout commence en général par le piratage de la messagerie d’un client ou d’un fournisseur : l’escroc repère une facture impayée et répond dans le même fil de discussion.

Messagerie du fournisseur piratée
Vraie adresse, vrai historique des échanges. Vérifier l’expéditeur ne sert à rien.

Logiciel de facturation piraté
En 2025, Cybermalveillance.gouv.fr a observé des cas où les coordonnées bancaires avaient été modifiées dans un logiciel de facturation : les clients ont réglé de vraies factures aux escrocs.

Au nom de la mairie
En février 2025, des entreprises et des associations locales ont reçu des e-mails envoyés au nom de mairies : « nos coordonnées bancaires changent », RIB en pièce jointe.

Courrier papier
L’Observatoire de la sécurité des moyens de paiement (OSMP), placé auprès de la Banque de France, le dit clairement : les nouvelles coordonnées arrivent par e-mail comme par courrier postal, dans une lettre en bonne et due forme.
Selon le rapport 2025 de l’OSMP, les forces de l’ordre ont connaissance de 640 affaires de faux ordres de virement visant des entreprises et des organisations, pour un préjudice de 43 millions d’euros, en hausse de 19 % sur un an.
Vérifier en une minute : passer par un autre canal
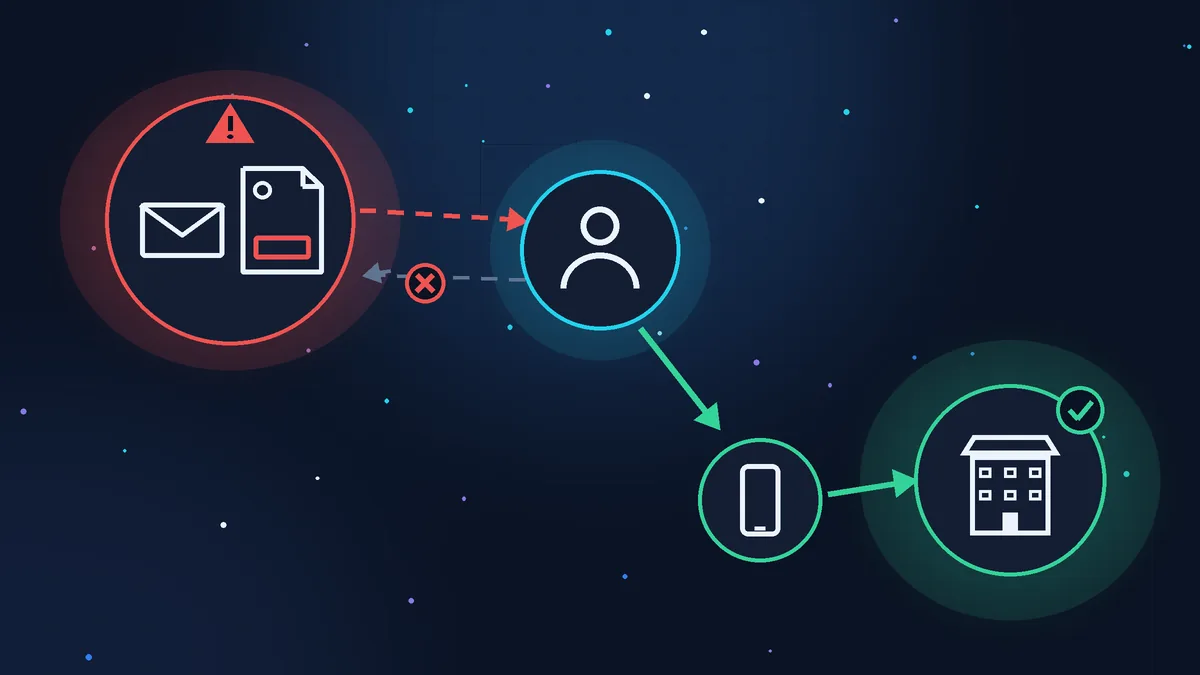
La règle, chez Cybermalveillance comme à l’OSMP : faire confirmer le changement de coordonnées par le bénéficiaire lui-même, mais pas par le message qui l’annonce.
- Ne répondez pas au message et n’appelez pas le numéro qu’il indique. Si la messagerie est piratée, c’est l’escroc qui lira votre réponse. Le numéro de téléphone du faux courrier peut aussi être le sien.
- Trouvez le numéro vous-même : dans le contrat, sur une ancienne facture, dans vos contacts, sur le site du fournisseur (en tapant l’adresse à la main).
- Posez une question ouverte : « Avez-vous changé de coordonnées bancaires ? » Ne dictez pas le nouvel IBAN, demandez à votre interlocuteur de vous donner lui-même les derniers chiffres de son compte.
- Notez qui a confirmé, quand et à quel numéro. Si vous êtes deux, que l’un saisisse le paiement et que l’autre le valide : c’est ce que conseille l’OSMP.
Redoublez de vigilance si l’on vous presse, si l’on vous demande de garder le secret ou si le compte se trouve à l’étranger.
Vérification du bénéficiaire : ce qu’elle détecte et ce qu’elle laisse passer
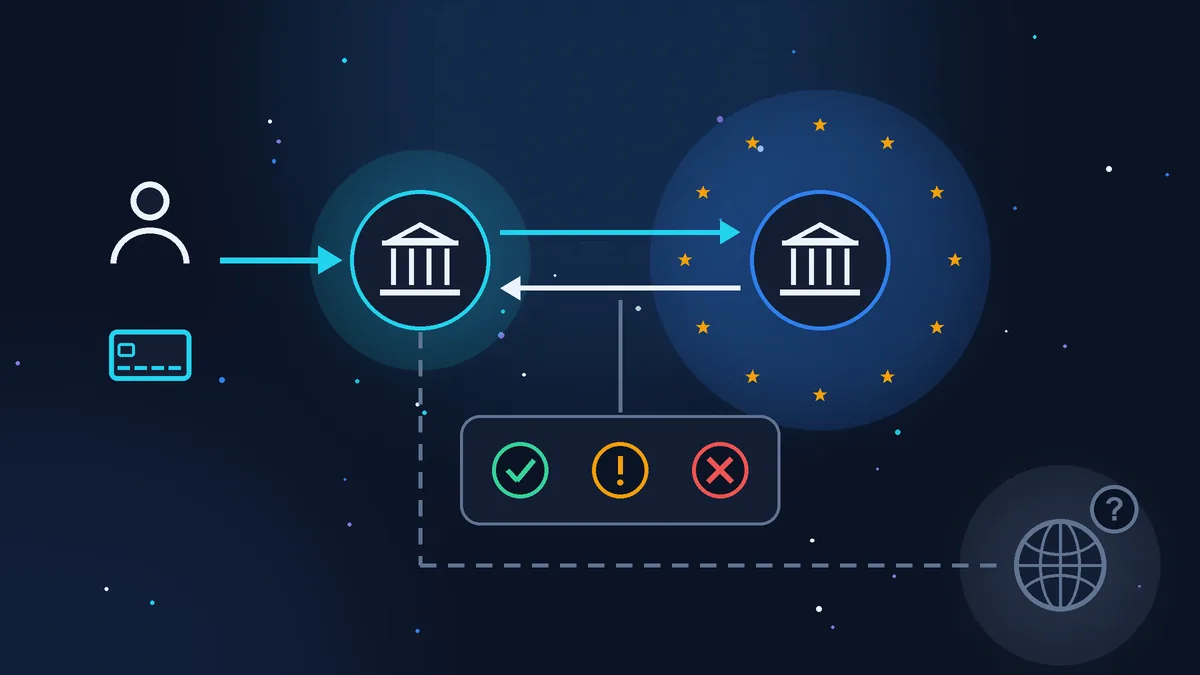
Depuis le 9 octobre 2025, les banques de la zone euro doivent vérifier avant chaque virement que le nom du bénéficiaire correspond au titulaire de l’IBAN : c’est la vérification du bénéficiaire (VoP). Vous saisissez le nom ou la raison sociale et l’IBAN, votre banque interroge celle du bénéficiaire et vous affiche sa réponse :
- concordance : le virement suit son cours ;
- concordance partielle : une petite différence, une faute de frappe par exemple. La banque vous indique le nom du titulaire réel du compte : comparez-le avec celui de votre fournisseur ;
- non-concordance : une erreur, ou le signe d’un faux RIB ;
- vérification impossible : la banque du bénéficiaire n’a pas pu répondre.
Pour toute autre réponse que la concordance, vous pouvez corriger le nom, renoncer ou envoyer quand même. D’après les banques, un virement envoyé après un tel avertissement est considéré comme correctement exécuté : la banque n’en est pas responsable et n’a pas à vous rembourser. Vous pouvez lui demander de récupérer les fonds, mais sans garantie.
Ce que la vérification ne détecte pas :
- un compte ouvert au bon nom. Fin 2025, Cybermalveillance a constaté que des escrocs ouvrent des comptes au nom de la victime pour que la vérification passe. Le cas décrit concerne le détournement de salaires, mais la méthode fonctionne aussi contre les factures ;
- les virements hors de la zone euro ou dans une autre devise : la vérification peut ne pas exister. Le pays se lit dans les deux premières lettres de l’IBAN (FR pour la France) ;
- les bénéficiaires déjà enregistrés et les virements permanents : ils sont vérifiés à leur création, et ceux créés avant le 9 octobre 2025 ne l’ont jamais été. L’OSMP conseille de revoir régulièrement la liste des bénéficiaires dans votre banque.
Et mon conseil : si le message qui accompagne le nouveau RIB vous prévient d’avance que la banque risque d’afficher une non-concordance et que c’est « normal », ou vous demande d’inscrire un autre nom comme bénéficiaire, ne payez pas avant d’avoir joint le fournisseur au numéro que vous avez trouvé vous-même.
Fraude au virement : que faire si l’argent est parti
Chaque heure compte, et un virement instantané part immédiatement : mieux vaut donc faire le premier paiement à un nouveau bénéficiaire par virement classique. Voici l’ordre à suivre, d’après les fiches de Cybermalveillance :
- Appelez tout de suite votre banque, votre agence ou le numéro indiqué dans l’application. Demandez-lui de suspendre le virement ou, s’il est déjà parti, de demander le retour des fonds. La banque peut vous demander une copie de votre plainte. Faites aussi bloquer tous les virements programmés vers ce compte.
- Prévenez le fournisseur à son vrai numéro. Sa messagerie est peut-être piratée, et d’autres clients ont pu recevoir le même message.
- Conservez les preuves : e-mail ou enveloppe, faux RIB, relevé de compte, échanges.
- Vérifiez votre propre messagerie. Cherchez dans les paramètres de la boîte des transferts vers des adresses inconnues et des règles de filtrage : c’est ainsi que l’escroc lit et cache des messages. Si vous en trouvez, faites une capture d’écran, puis supprimez-les. Changez le mot de passe et activez la double authentification (un code sur le téléphone en plus du mot de passe).
- Portez plainte au plus vite. Pour une entreprise, la plainte se dépose au commissariat, à la gendarmerie ou par écrit auprès du procureur de la République : la plateforme en ligne THESEE est réservée aux particuliers, et le ministère de l’Intérieur oriente les professionnels vers un commissariat ou une brigade de gendarmerie. Info Escroqueries (0 805 805 817) et France Victimes (116 006) vous conseillent gratuitement.
Côté argent, soyons honnêtes : le 17 juin 2026, la Cour de cassation a jugé que payer un escroc qui se fait passer pour le créancier n’est pas libératoire : la dette envers le vrai fournisseur reste due (arrêt 24-13.306). Autrement dit, vous devrez probablement payer la facture une seconde fois. Je ne suis pas juriste : si le montant est important, parlez-en à un avocat et à votre banque.
Si ce sont vos coordonnées qu’on falsifie
L’inverse arrive aussi : vos clients reçoivent un message « de votre part » avec un IBAN qui n’est pas le vôtre. Ce que vous pouvez faire à l’avance :
- protéger la messagerie pro et le logiciel de facturation : un mot de passe qui n’est utilisé nulle part ailleurs, la double authentification, et un coup d’œil chaque mois aux transferts. Si quelqu’un écrit déjà à vos clients en votre nom, lisez l’article « Un escroc écrit à vos clients depuis votre adresse » ;
- configurer un enregistrement DMARC pour votre domaine : il empêche des tiers d’envoyer des e-mails depuis l’adresse exacte de votre domaine. Il ne protège ni des adresses qui lui ressemblent ni du piratage de la boîte, plus de détails dans l’article « Votre mail pro arrive en spam : SPF, DKIM et DMARC expliqués simplement » ;
- écrire sur vos factures et sur la page de paiement du site : « Nous ne changeons jamais nos coordonnées bancaires par e-mail ou par courrier. Si vous recevez un tel message de notre part, appelez le numéro indiqué sur notre site. » Le client a ainsi une bonne raison de vous rappeler.
Checklist avant de payer une facture
- l’IBAN est celui sur lequel vous avez déjà payé ce fournisseur ;
- si les coordonnées sont nouvelles : vous avez appelé le numéro du contrat ou d’une ancienne facture, pas celui du message ;
- le fournisseur vous a donné lui-même les derniers chiffres du compte ;
- la vérification du bénéficiaire a répondu « concordance », et non « concordance partielle » ou « non-concordance » ;
- personne ne vous presse ni ne vous demande de garder le paiement secret ;
- l’IBAN commence par FR ou par le code d’un autre pays de la zone euro ; sinon, ou si la banque a répondu « vérification impossible », les coordonnées ont été confirmées par téléphone ;
- la liste des bénéficiaires enregistrés dans votre banque a été revue ces derniers mois.
Jusqu’où aller seul
Tout le monde peut vérifier des coordonnées bancaires avec cette liste. En revanche, savoir si une messagerie est piratée et si le domaine est protégé contre l’usurpation prend du temps quand on n’a pas l’expérience : on peut fermer la porte visible et laisser ouverte celle qu’on ne voit pas.
Si votre temps est précieux
En une heure de consultation de démarrage (à partir de 49 € HT), nous passons en revue vos points faibles : messagerie, domaine, site, circuit des factures, et ce qu’il faut faire en premier. Si le problème vient de la messagerie, je peux me charger ponctuellement de la configuration des formulaires et de la messagerie, DMARC compris, à partir de 35 € HT.
Sources (vérifiées le 31 octobre 2026) : Rapport d’activité 2025, Cybermalveillance.gouv.fr, 26 mars 2026 ; Que faire en cas de fraude au virement ou au faux RIB ?, cybermalveillance.gouv.fr, mis à jour le 14 octobre 2026 ; Escroquerie aux faux ordres de virement (FOVI), cybermalveillance.gouv.fr ; Rapport annuel 2025 de l’OSMP, Banque de France, 7 septembre 2026 ; Vérification du bénéficiaire d’un virement, Caisse d’Épargne, mis à jour le 12 novembre 2025 ; Cour de cassation, chambre commerciale, 17 juin 2026, pourvoi 24-13.306, Légifrance ; La plainte en ligne pour les arnaques sur internet (THESEE), Ma Sécurité, ministère de l’Intérieur.
Vous préférez ne pas vous en occuper ?
Décrivez votre besoin en quelques mots. Je vous réponds sous un jour ouvré : ce qu'il faut faire, le prix et le délai.
Derniers articles