Cet automne, beaucoup de petites entreprises ont reçu un message de leur banque, de leur comptable ou de leur logiciel de facturation : « choisissez votre plateforme agréée ». Avec la facture électronique, obligatoire à partir de 2026, une deuxième question suit vite quand on a un site ou une boutique en ligne : faut-il aussi refaire le site ? La réponse courte : le plus souvent, non. Mais sur une boutique, deux ou trois points méritent d’être vérifiés à l’avance.
Une précision : je suis webmaster, ni juriste ni comptable. Ce qui suit reprend les pages officielles d’impots.gouv.fr et de service-public, vérifiées le 15 octobre 2026, avec un lien à côté de chaque règle. Pour savoir comment cela s’applique à votre régime fiscal, voyez avec votre expert-comptable.
Une facture électronique, ce n’est pas un PDF envoyé par e-mail
Aujourd’hui, beaucoup font leurs factures dans Word ou dans un logiciel, les enregistrent en PDF et les envoient par e-mail. Avec les nouvelles règles, ce n’est pas une facture électronique. Une facture électronique contient des données structurées (un logiciel les lit sans intervention humaine : numéro, SIREN, montants, taux de TVA) et elle ne part pas par e-mail, mais par une plateforme agréée (impots.gouv.fr, une facture envoyée par mail est-elle électronique ?). Les formats s’appellent UBL, CII ou mixte : un PDF pour l’humain et un fichier de données pour le logiciel (impots.gouv.fr).
Sont concernées les factures entre entreprises établies en France. Le micro-entrepreneur en franchise de TVA est lui aussi concerné : la franchise en base de TVA ne dispense pas de la réforme, et ses dates sont celles de toutes les PME dans le tableau ci-dessous, émission des factures et transmission des données comprises (FAQ franchisé en base).
Facture électronique 2026-2027 : le calendrier
| Date | Qui | Quoi |
|---|---|---|
| à partir du 1er septembre 2026 | toutes les entreprises | recevoir |
| à partir du 1er septembre 2026 | grandes entreprises et ETI | émettre et transmettre les données |
| à partir du 1er septembre 2027 | PME, TPE et micro-entreprises (y compris les auto-entrepreneurs) | émettre et transmettre les données (e-reporting) |
Ce sont les dates indiquées sur impots.gouv.fr et sur entreprendre.service-public. On peut commencer plus tôt, pas plus tard : la FAQ de la DGFiP l’écrit en toutes lettres, « au plus tard le 1er septembre 2027 ». Les ETI sont les entreprises de taille intermédiaire, entre les PME et les grandes entreprises.
Recevoir veut dire ceci : vous devez avoir choisi une plateforme sur laquelle arriveront les factures électroniques de vos fournisseurs. L’administration donne elle-même l’exemple des factures d’électricité, de téléphone ou d’internet. Pour le propriétaire d’un site, cela vaut aussi pour les factures de l’hébergement et du registrar du nom de domaine, si c’est une entreprise française : dès 2026 pour une grande entreprise ou une ETI, à partir de 2027 pour les autres (la réforme ne concerne pas les services étrangers).
Si un client exige déjà une facture électronique alors que votre échéance est en 2027, la réforme ne lui donne pas le pouvoir de l’imposer, et il ne peut pas refuser de payer une facture classique (guide pratique de la DGFiP, question 20).
La plateforme agréée, en clair
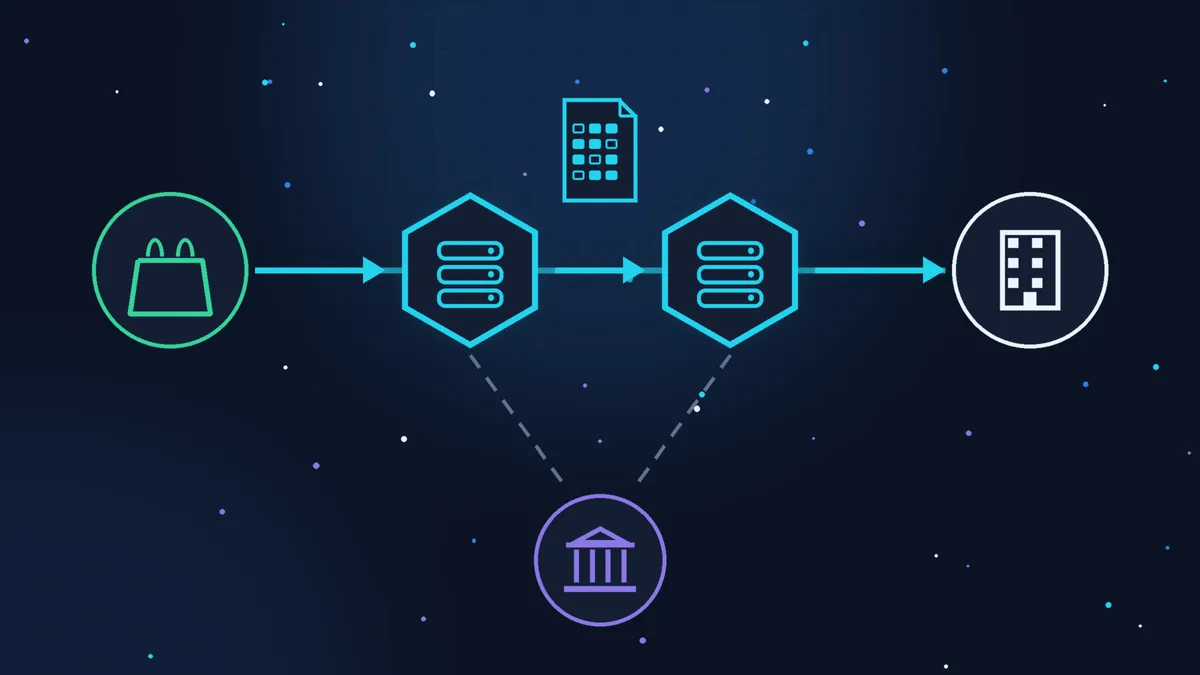
C’est une entreprise privée immatriculée par l’administration fiscale (DGFiP). Elle reçoit vos factures, les achemine vers la plateforme de votre client, reçoit pour vous les factures de vos fournisseurs et transmet les données nécessaires à l’administration (impots.gouv.fr, les plateformes agréées). Les articles plus anciens parlent de PDP (plateforme de dématérialisation partenaire) : c’est l’ancien nom.
Trois choses utiles à savoir :
- Il n’y a pas de portail public gratuit. L’État fixe les règles et tient l’annuaire commun des adresses, et les factures circulent par les plateformes (FAQ de la DGFiP, PDF).
- Des offres gratuites existent. Selon la même FAQ, au 1er août 2026, plus d’une dizaine des 150 plateformes proposaient une offre gratuite ou sans surcoût pour les plus petites entreprises.
- On choisit souvent sa plateforme via son logiciel. L’administration cite les possibilités : directement, ou par l’intermédiaire de son logiciel de facturation, de son logiciel de comptabilité, de son expert-comptable ou de sa banque (guide pratique, question 1). Si votre logiciel se présente comme « solution compatible », il n’est pas lui-même une plateforme et passe par une plateforme partenaire. C’est normal, demandez simplement laquelle.
La liste des plateformes immatriculées se trouve sur la page consacrée aux plateformes sur impots.gouv.fr (bouton « Je consulte la liste des plateformes agréées »). Vérifiez avec cette liste, pas avec un lien reçu par e-mail.
À qui vendez-vous : trois cas

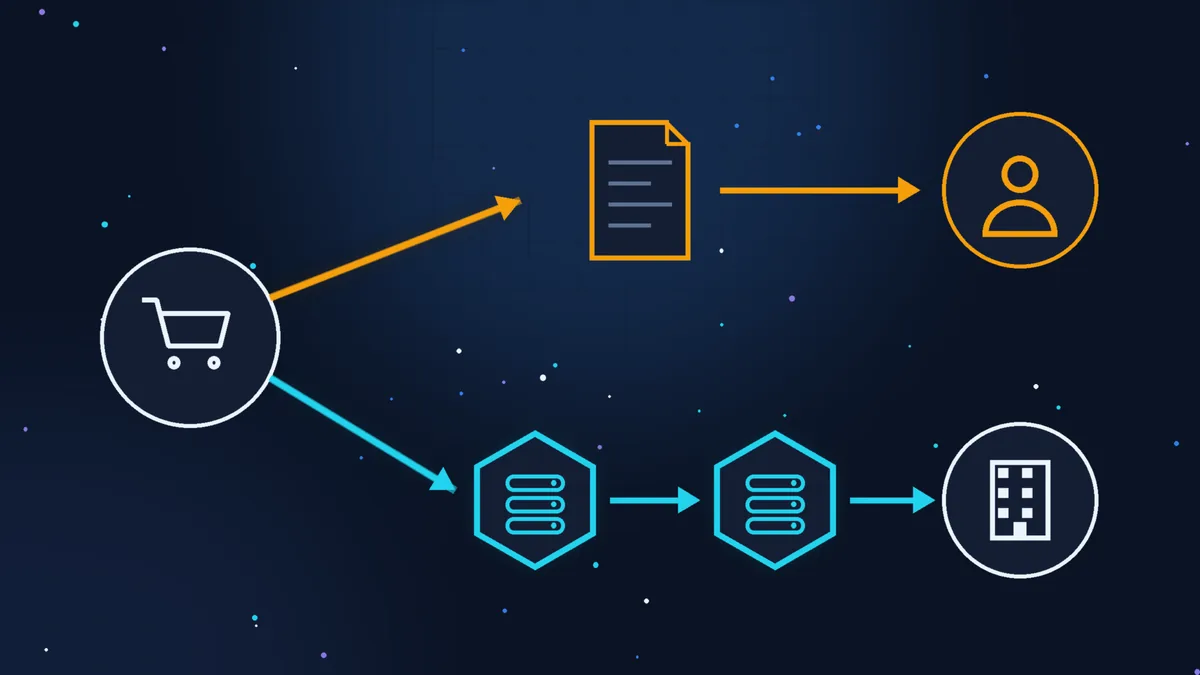
À des entreprises en France
À partir de votre date (le 1er septembre 2027 pour les PME et les micro-entreprises), uniquement une facture électronique, transmise via une plateforme. Le PDF par e-mail ne suffit plus.

À des particuliers
La facture ne change pas, le PDF reste possible. En revanche, les montants totaux des ventes partent vers l’administration par la plateforme (pour les PME et les micro-entreprises à partir du 1er septembre 2027) : c’est l’e-reporting.

À des clients à l’étranger
La facture électronique n’est obligatoire ni pour les entreprises ni pour les particuliers à l’étranger, mais les données de ces ventes sont elles aussi transmises par l’e-reporting.
C’est ce que décrit la FAQ d’impots.gouv.fr. À la question de savoir si la réforme concerne les factures aux particuliers, la FAQ de la DGFiP répond d’un mot : « Non », et les données sur les clients particuliers ne remontent à l’administration que sous forme de montants agrégés.
L’e-reporting (la transmission des données de vente) ne se fait ni à la main par vous, ni par le site. C’est votre plateforme qui l’envoie, à partir de ce que lui transmet votre logiciel de facturation ou votre comptabilité (impots.gouv.fr). Il existe aussi un e-reporting des paiements pour certaines prestations de services ; savoir s’il vous concerne dépend de votre régime de TVA, c’est une question pour votre comptable.
Ce qui change pour le site et la boutique

Site vitrine sans vente
Sur le site lui-même, rien ne change. Ce qui change, c’est la façon dont vous recevez vos factures : les factures des fournisseurs français (hébergement, registrar, télécoms) arriveront par la plateforme. Les services étrangers comme Google continueront d’envoyer des factures classiques.

Boutique pour particuliers
Le client reçoit la même facture PDF qu’avant. La nouveauté est ailleurs : les montants des ventes doivent arriver jusqu’à la plateforme. Reste à savoir où la plateforme ira les chercher : dans la boutique, le logiciel de facturation ou la comptabilité ?
Commandes d’entreprises
À partir de 2027, il leur faut une facture électronique. Le SIREN du client figurera sur la facture : la page de commande aura donc besoin d’un champ SIREN et d’un moyen de distinguer une entreprise d’un particulier.

Extension ou module de facturation
Si vos factures sont générées par WooCommerce ou PrestaShop, l’extension doit savoir envoyer la facture à la plateforme ou la passer au logiciel qui s’en charge. C’est indiqué dans sa description ou chez son développeur.
À partir de 2027, quatre mentions s’ajoutent sur les factures des PME et des micro-entreprises : le SIREN du client professionnel, l’adresse de livraison si elle diffère de celle du client, la nature des opérations (biens, services ou les deux) et la mention de l’option pour le paiement de la TVA « d’après les débits », si vous l’avez choisie (service-public, F31808). L’adresse de livraison existe en général déjà dans la boutique. Le reste doit être ajouté par le logiciel, pas par vous à la main.
Si vous hésitez encore sur l’outil de votre boutique, posez la question des factures avant de choisir : PrestaShop ou WooCommerce pour une petite boutique. Et l’abonnement annuel au logiciel de facturation est une ligne de plus dans les dépenses après le lancement du site.
Ce que vous n’avez pas besoin de modifier sur le site
- Mentions légales et bandeau cookies. La réforme ne les change pas. Les CGV non plus, sauf dans un cas : si vous vendez à des entreprises et que vos CGV indiquent que la facture est envoyée en PDF par e-mail, mieux vaut corriger cette phrase d’ici 2027.
- Formulaire de contact et module de paiement. Stripe, PayPal ou SumUp encaissent comme avant. Si vous vendez des services et que votre comptable vous dit que l’e-reporting des paiements vous concerne, les données de paiement sont transmises par le logiciel de facturation ou la comptabilité, pas par le module lui-même.
- Modèle de facture PDF pour les particuliers. Il reste en PDF, inutile de l’envoyer par la plateforme. Faut-il y ajouter les nouvelles mentions de 2027 (par exemple, s’il s’agit de biens ou de services) ? Voyez avec votre comptable : en général, c’est une ligne dans les réglages de l’extension de facturation.
- Le site ne se connecte pas à l’administration fiscale. Les données sont transmises par la plateforme, pas par WordPress.
Checklist : les questions à poser à votre logiciel et à votre extension
- Ai-je choisi une plateforme agréée pour recevoir les factures, et laquelle ? En cas de doute, demandez à votre comptable ou au support de votre logiciel.
- Si le logiciel est une « solution compatible » : par quelle plateforme passe-t-il ?
- Le logiciel pourra-t-il émettre des factures électroniques vers des entreprises d’ici le 1er septembre 2027 ? À partir de quelle date la fonction sera-t-elle activée ?
- Comment les ventes aux particuliers de la boutique arriveront-elles dans l’e-reporting : automatiquement depuis la boutique, par le logiciel de comptabilité, ou faudra-t-il les saisir vous-même dans le logiciel ?
- La page de commande a-t-elle un champ SIREN pour les clients professionnels ?
- Extension de facturation WooCommerce ou module PrestaShop : que dit le développeur sur la réforme française ?
- Où les factures sont-elles conservées ? Les factures électroniques se conservent sous forme électronique pendant 6 ans (service-public, A15683).
Si vous ne savez pas dans quel cas vous êtes, l’administration propose un test en quatre questions : « La facturation électronique, qu’est-ce que ça change pour moi ? ». Et un numéro d’aide : 0806 807 807, du lundi au vendredi de 8 h 30 à 18 h, service gratuit + prix de l’appel.
Et si vous n’êtes pas prêt à temps ?
Des sanctions sont prévues par la loi, mais l’administration écrit dans le guide pratique qu’au démarrage elles ne s’appliquent pas aux entreprises en difficulté mais « engagées dans une trajectoire sérieuse de mise en conformité », c’est-à-dire qui ont commencé la transition et peuvent le montrer. Ce n’est ni un report ni une suppression de l’obligation. À la question directe « Y aura-t-il des sanctions en 2026 ? », la FAQ de la DGFiP répond « Non » et annonce une « approche pédagogique et proportionnée ». Si aucune plateforme de réception n’a été choisie, c’est d’abord une mise en demeure qui arrive (guide pratique, question 29). En pratique : si votre plateforme n’est pas encore choisie, commencez maintenant et gardez les échanges qui le prouvent.
Un mot sur les e-mails. La réforme est une aubaine pour les escrocs : « raccordez-vous d’urgence », « changez votre IBAN », « payez l’amende ». La FAQ de la DGFiP conseille de ne pas transmettre de données après un e-mail, un SMS ou un appel inattendu. Vérifiez toute plateforme dans la liste officielle, en allant vous-même sur impots.gouv.fr.
Jusqu’où aller seul
Vérifier si une plateforme est choisie, poser les questions de la checklist et lire la réponse du support, tout propriétaire peut le faire. D’autres questions relèvent d’un autre métier : votre régime de TVA, savoir si l’e-reporting des paiements vous concerne, comment facturer si vous avez à la fois une boutique et des prestations de services. C’est le travail de l’expert-comptable. Ma part à moi, c’est la technique : le champ de la page de commande, l’extension de facturation, le lien entre la boutique et le logiciel.
Si votre temps est précieux
Si vous avez le temps, la checklist se fait en une soirée : un e-mail au support du logiciel, un autre au développeur de l’extension, le réglage du champ dans la boutique. Si vous n’avez pas envie de vous plonger dans les extensions et les réglages de la boutique, commencez par une consultation de démarrage (à partir de 49 € HT l’heure) : on voit ce qu’il faut modifier dans la boutique avant 2027 et dans quel ordre, avec un résumé écrit. Je peux ensuite prendre en charge la partie technique, par exemple dans le cadre de la maintenance WordPress.
Sources (vérifiées le 15 octobre 2026) : Je passe à la facturation électronique, impots.gouv.fr, modifié le 1er septembre 2026 ; Je découvre la facturation électronique, 26 mai 2026 ; Facturation électronique et plateformes agréées ; Guide pratique de démarrage au 1er septembre 2026, DGFiP, juillet 2026 ; Tout savoir sur la facturation électronique, FAQ de la DGFiP ; Facturation électronique : c’est pour bientôt, entreprendre.service-public.gouv.fr, 27 février 2026 ; Mentions obligatoires sur une facture, vérifié par la rédaction le 11 août 2026.
Vous préférez ne pas vous en occuper ?
Décrivez votre besoin en quelques mots. Je vous réponds sous un jour ouvré : ce qu'il faut faire, le prix et le délai.
Derniers articles